Blog · Dějiny peněz
Odkud se berou peníze? Většinu jich vytvoří banky, když půjčují
 Radek Bárta a tým · 12 minut čtení · listopad 2026
Kdo vlastně vyrábí peníze? Většina lidí by řekla, že je tiskne centrální banka. Bankovky a mince jsou ale jen menší část peněz. Většinu korun i eur vytvoří obyčejné banky ve chvíli, kdy někomu půjčí. Stačí k tomu jeden zápis v počítači.
V prvním blogu jsme si vysvětlili rozdíl mezi měnou a penězi, ve druhém proč říše své měny ředí. Dnes se podíváme do strojovny: odkud se koruny a eura berou. Blog vychází ze čtvrté epizody série Mikea Maloneyho Skrytá tajemství peněz, která se jmenuje Stroj na dlužní úpisy. Maloney všechno ukazuje na americkém dolaru. My začneme doma, v Česku a v eurozóně, do Ameriky se podíváme až potom a nakonec ukážeme, kde Maloney přehání.
Peníze nerostou na stromech. Rostou rychleji.
Tímhle rčením začíná Maloney svůj výklad. Dnešní bankovní systém podle něj vytváří peníze rychleji, než rostou stromy. Většina lidí si přitom banku představuje jako sklad: vy do ní peníze uložíte a banka je půjčí někomu dalšímu. Tak to ale nefunguje. Česká národní banka to popisuje jednoduše: peníze vznikají typicky ve chvíli, kdy komerční banka poskytne úvěr. Částku připíše na účet klienta a peněz v ekonomice v tu chvíli přibude.
Vezměme hypotéku na čtyři miliony korun. Banka kvůli ní nesáhne na úspory jiných klientů. Zapíše dvě věci: že jí dlužíte čtyři miliony a že na účtu jsou čtyři miliony, kterými se zaplatí prodávajícímu. Úvěr i vklad vzniknou naráz.
Co se stane v bance, když vám půjčí
Funguje to i obráceně. Když úvěr splácíte, peníze zanikají. Maloney to přirovnává k hmotě a antihmotě: dluh a peníze se při splátce navzájem zruší. Aby peněz v ekonomice neubývalo, musí nové úvěry vznikat aspoň tak rychle, jako se staré splácejí.
Co banky brzdí
Kdyby banky mohly zapsat libovolné číslo, byly by nekonečně bohaté. Brzdy ale mají. Musí mít dost vlastního kapitálu, musí hlídat, jestli jim dlužník peníze vrátí, a úvěry zdražuje nebo zlevňuje ČNB svými úrokovými sazbami. A hlavně musí být někdo, kdo si chce půjčit.
Maloney ve videu staví na povinných minimálních rezervách: banka si prý nechá desetinu vkladu, zbytek půjčí dál, a tak ze sta dolarů vznikne až tisíc. To je učebnicové zjednodušení. ČNB sama píše, že povinné rezervy nejsou nástrojem její měnové politiky. V Česku činí od ledna 2025 čtyři procenta, v eurozóně jedno procento a ve Spojených státech od března 2020 nulu. A americké banky přesto nepůjčují donekonečna.
Stát si půjčuje: dluhopis jako slib
Druhým hráčem je stát. Když utratí víc, než vybere na daních, rozdíl si půjčí. Vydá státní dluhopisy, tedy slib: půjčte mi dnes a já vám to za pár let vrátím i s úrokem.
Jestli přitom vzniknou nové peníze, záleží na tom, kdo dluhopis koupí. Když ho koupí banka a stát peníze utratí, na účtech lidí a firem peněz přibude. Když ho koupí domácnost nebo pojišťovna, jen se přesunou peníze, které už existují. Na konci roku 2025 držely české banky přes 43 % státních dluhopisů, zahraniční investoři zhruba čtvrtinu, penzijní fondy 11 % a domácnosti jen 3 %.
Dluhopisy se splácejí z budoucích daní, nebo novými dluhopisy. Maloney proto říká, že si stát bere z budoucnosti, aby mohl utrácet dnes. Připomíná k tomu myšlenku Thomase Jeffersona (ve videu ji připisuje Georgi Washingtonovi), který v roce 1789 napsal Jamesi Madisonovi, že žádná generace by neměla uzavírat dluhy větší, než dokáže za svého života splatit.
Centrální banka: koruny jedním zápisem
Třetím hráčem je centrální banka. Jako jediná vytváří peníze, kterými si platí banky mezi sebou, takzvané rezervy. Nepotřebuje k tomu tiskárnu, stačí jí zápis na účtu. Česko to zažilo ve velkém.
Od listopadu 2013 do dubna 2017 držela ČNB korunu záměrně slabou. Hrozila deflace a ČNB chtěla vrátit inflaci ke svému cíli 2 %. Slíbila proto, že euro nezlevní pod 27 korun, a kdykoli koruna posilovala, skoupila na trhu eura, kolik bylo potřeba. Ty koruny si nikde nepůjčovala, vytvořila je. Celkem tak nakoupila 75,9 miliardy eur za přibližně dva biliony korun. Jen v březnu 2017, těsně před koncem, to bylo kolem 520 miliard korun.
Férově je potřeba dodat, jak to vidí sama ČNB. Většina těch korun skončila jako rezervy bank uložené zpátky v ČNB, a tak je za peníze v oběhu nepovažuje. Ceny měla mírně zvednout hlavně slabší koruna, protože zdražila dovoz. Na principu to ale nic nemění: centrální banka umí vytvořit koruny, kdykoli se tak rozhodne.
Evropská centrální banka šla jinou cestou. Od roku 2015 skupovala hlavně státní dluhopisy zemí eurozóny. Do konce listopadu 2021 nakoupily centrální banky eurozóny dluhopisy za 4,66 bilionu eur, z toho zhruba 3,7 bilionu tvořily dluhopisy států a dalších veřejných institucí. V koronavirovém roce 2020 rostlo množství eur v ekonomice tempem přes 10 % ročně.
Proč s penězi rostou ceny
Ceny podle Maloneyho nasávají nové peníze jako houba vodu: když peněz přibývá rychleji než zboží a služeb, ceny dřív nebo později porostou. Ekonomové se přou, jak těsná ta vazba je. ČNB například upozorňuje, že stabilní vztah mezi množstvím peněz a cenami v datech nevidí. Inflaci v letech 2022 a 2023 roztočily hlavně drahé energie, válka na Ukrajině a výpadky dodávek po covidu, k tomu silná domácí poptávka. Předtím ale v době covidu peněz v ekonomice hodně přibylo.
Na tichou sílu inflace upozorňoval už ekonom John Maynard Keynes. Po první světové válce, kdy evropské měny ztrácely hodnotu, napsal:
„Neustálou inflací mohou vlády tajně a nepozorovaně zabavit podstatnou část bohatství svých občanů.“John Maynard Keynes, Ekonomické důsledky míru, 1919
Tuhle tichou daň platí každý, komu úrok na účtu nestačí na inflaci. Nikdo mu ji nepošle v dopise, jen si za stejné peníze koupí o něco méně.
A jak to chodí v Americe
Maloney celý stroj ukazuje na dolaru, protože dolar je hlavní měnou světa. Princip je podobný jako v eurozóně. Podle Maloneyho to chodí takhle: ministerstvo financí vydá dluhopisy, na aukci je koupí velké banky a část z nich od bank pak koupí centrální banka Fed. Zaplatí za ně rezervami, které sama vytvoří, a banky za nové peníze nakoupí další dluhopisy. Ve velkém to Fed dělal po finanční krizi v roce 2008 a znovu za covidu.
Federální rezervní systém vznikl v prosinci 1913. V únoru téhož roku prošel dodatek americké ústavy, který umožnil federální daň z příjmu. Maloney v tom vidí víc než náhodu. Daň z příjmu ale Amerika vybírala už za občanské války v 60. letech 19. století.
Maloney připomíná i americké začátky. Válku za nezávislost platili Američané z velké části kontinentálními dolary, tištěnými ve velkém. Jejich hodnota se rozplynula tak dokonale, že se v angličtině dodnes říká „nestojí to ani za kontinentál“. Otcové zakladatelé si z toho vzali poučení a do ústavy napsali, že jednotlivé státy smějí jako zákonné platidlo uznávat jen zlaté a stříbrné mince.
Kde Maloney přehání
Video je silné, ale místy přestřeluje. Abychom byli féroví:
- Tajní vlastníci Fedu. Kdo Fed vlastní, Maloney jen odhaduje. Akcie regionálních bank Fedu musí ze zákona upsat každá členská banka. Nesmějí je prodat ani zastavit a nedávají jim kontrolu jako běžným akcionářům. Velké banky dostávají od roku 2016 dividendu nižší ze dvou čísel, šesti procent nebo výnosu desetiletých amerických dluhopisů. Čistý zisk Fed odvádí státní pokladně.
- Rezervy jako hlavní páka. Ve Spojených státech jsou od roku 2020 nulové, a banky přesto nepůjčují donekonečna. Brzdí je kapitál, regulace a poptávka po úvěrech.
- Předpovězený kolaps. Epizoda vyšla v roce 2013 a mluví o nevyhnutelném zhroucení systému. To zatím nepřišlo. Stroj běží dál, jen dluhy a ceny postupně rostou.
- Otroctví a podvod. Epizoda se původně jmenovala Největší podvod v dějinách lidstva. Silná slova. Střízlivější je říct, že systém zvýhodňuje ty, kdo jsou k novým penězům nejblíž: stát, banky a velké dlužníky. I tak stojí za to mu rozumět.
Měny vznikají zápisem. Zlato se musí vytěžit.
Co si z toho vzít
- Koruny i eura vznikají hlavně úvěrem. Kdykoli si někdo půjčí od banky, peněz přibude a dluhů s nimi.
- Peníze na účtu jsou vaše pohledávka za bankou. V Česku jsou vklady pojištěné do 100 000 eur na klienta u jedné banky, takže kvůli běžnému účtu se nemusíte bát. Je ale dobré vědět, co přesně držíte.
- Měny ztrácejí kupní sílu postupně. Úspory na účtu ji udrží jen tehdy, když je úrok vyšší než inflace.
- Fyzické zlato a stříbro nejsou ničí dluh. Nikdo je nevytvoří zápisem v počítači, musí se vytěžit. Proto je lidé po staletí drží jako uchovatele hodnoty na dlouhé roky, i s kolísáním, které k nim patří.
Vaše práce má hodnotu. Ať ji mají i Vaše peníze.
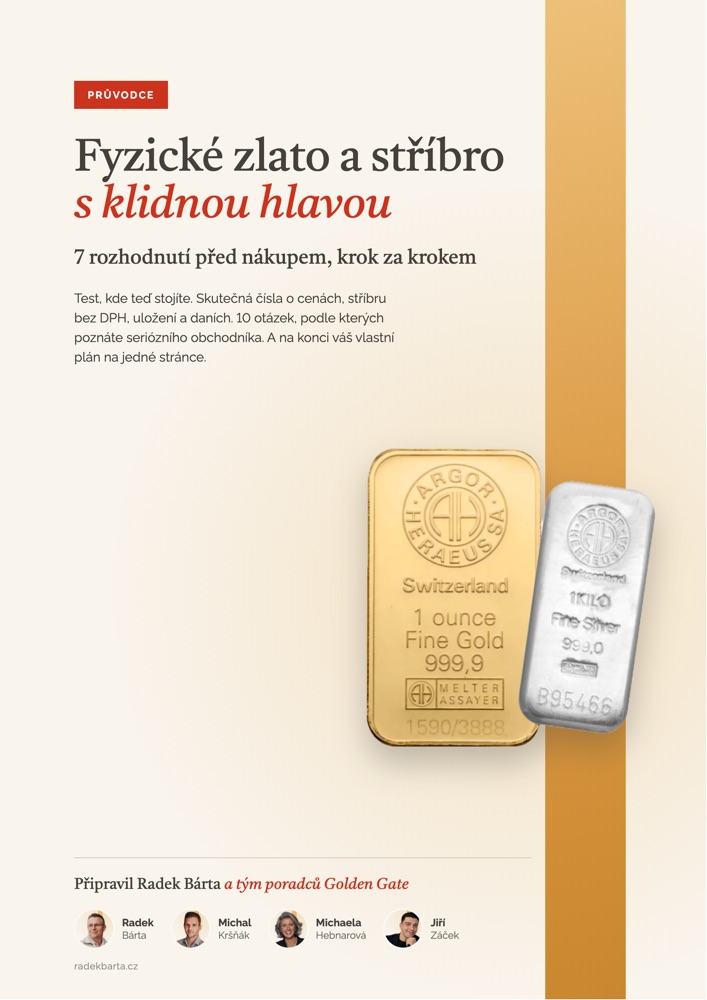
Dějiny ukazují proč. Průvodce ukáže jak.
Sedm rozhodnutí před nákupem zlata a stříbra jsme sepsali do průvodce Fyzické zlato a stříbro s klidnou hlavou. Má 18 stran a provede vás vším od prvního rozhodnutí po uložení kovu doma.
Průvodce máte v e-mailu
Kdyby nepřišel, podívejte se i do složky Hromadné nebo Promoakce. A pokud si chcete svá rozhodnutí probrat s námi, domluvte si schůzku osobně nebo online. Je zdarma a nic na ní nepodepisujete.
Pokračování článku
Dočtěte článek. Stačí váš e-mail.
Odemknete tím tenhle článek i všechny další na blogu. Dál vás čeká, co banky brzdí, jak si půjčuje český stát, jak ČNB vytvořila dva biliony korun, proč s penězi rostou ceny, jak to chodí v Americe a kde Maloney přehání.
Zdroje a inspirace
- Mike Maloney: Hidden Secrets of Money, epizoda 4: The IOU Machine, původně The Biggest Scam in the History of Mankind (2013). Blog je volně inspirovaný touto epizodou.
- Česká národní banka, čnBlog: Množství peněz určuje ekonomika, nikoli centrální banka (2018) a Nárůst bilance ČNB neznamená tištění nových peněz (2016).
- Česká národní banka: ČNB zvyšuje povinné minimální rezervy (na 4 % od 2. 1. 2025) a ČNB zrušila úročení povinných minimálních rezerv (2023).
- Bank of England: Money creation in the modern economy, Quarterly Bulletin 2014 Q1.
- Ministerstvo financí ČR: Zpráva o řízení státního dluhu ČR v roce 2025, Státní dluhopisy podle typu držitele za prosinec 2025 a pokladní plnění státního rozpočtu za rok 2025. Počet obyvatel podle ČSÚ k 31. 12. 2025.
- Kurzový závazek ČNB: A look back at the discontinued exchange rate commitment (ČNB, Zpráva o inflaci 2017); M. Mora, J. Schmidt: Správa devizových rezerv ČNB a změny v roce 2017 (Bankovnictví, 2018); ČT24: Na intervence počátkem dubna padlo v přepočtu asi 133 milionů každou hodinu (7. 6. 2017).
- Evropská centrální banka: Co jsou povinné minimální rezervy; měnový vývoj v eurozóně, listopad 2020; ICMA: nákupy ECB v programech APP a PEPP k listopadu 2021.
- Český statistický úřad: Míra inflace v České republice v roce 2022 a Průměrné mzdy ve 4. čtvrtletí 2022.
- Česká národní banka: Jak jsou pojištěny vklady u bank a družstevních záložen.
- Federal Reserve: snížení povinných rezerv na nulu (březen 2020), Who owns the Federal Reserve?, A Brief Illustrated History of the Federal Reserve's Balance Sheet (2026); Federal Reserve Act a zákon FAST Act (2015) k akciím a dividendám regionálních bank Fedu.
- John Maynard Keynes: Ekonomické důsledky míru (1919); Thomas Jefferson, dopis Jamesi Madisonovi z 6. září 1789; Ústava USA, čl. I, odd. 10.
Článek je vzdělávací a vychází z veřejných údajů centrálních bank a statistik. Nejde o investiční doporučení ani o nabídku. Cena zlata a stříbra může kolísat o desítky procent a minulý vývoj nezaručuje budoucí výsledky.